ATUALIZAÇÃO DA CARTEIRA · 20 DE DEZEMBRO DE 2025 · 3 MIN DE LEITURA
Alerce Long Only adiciona terceira posição em semicondutores
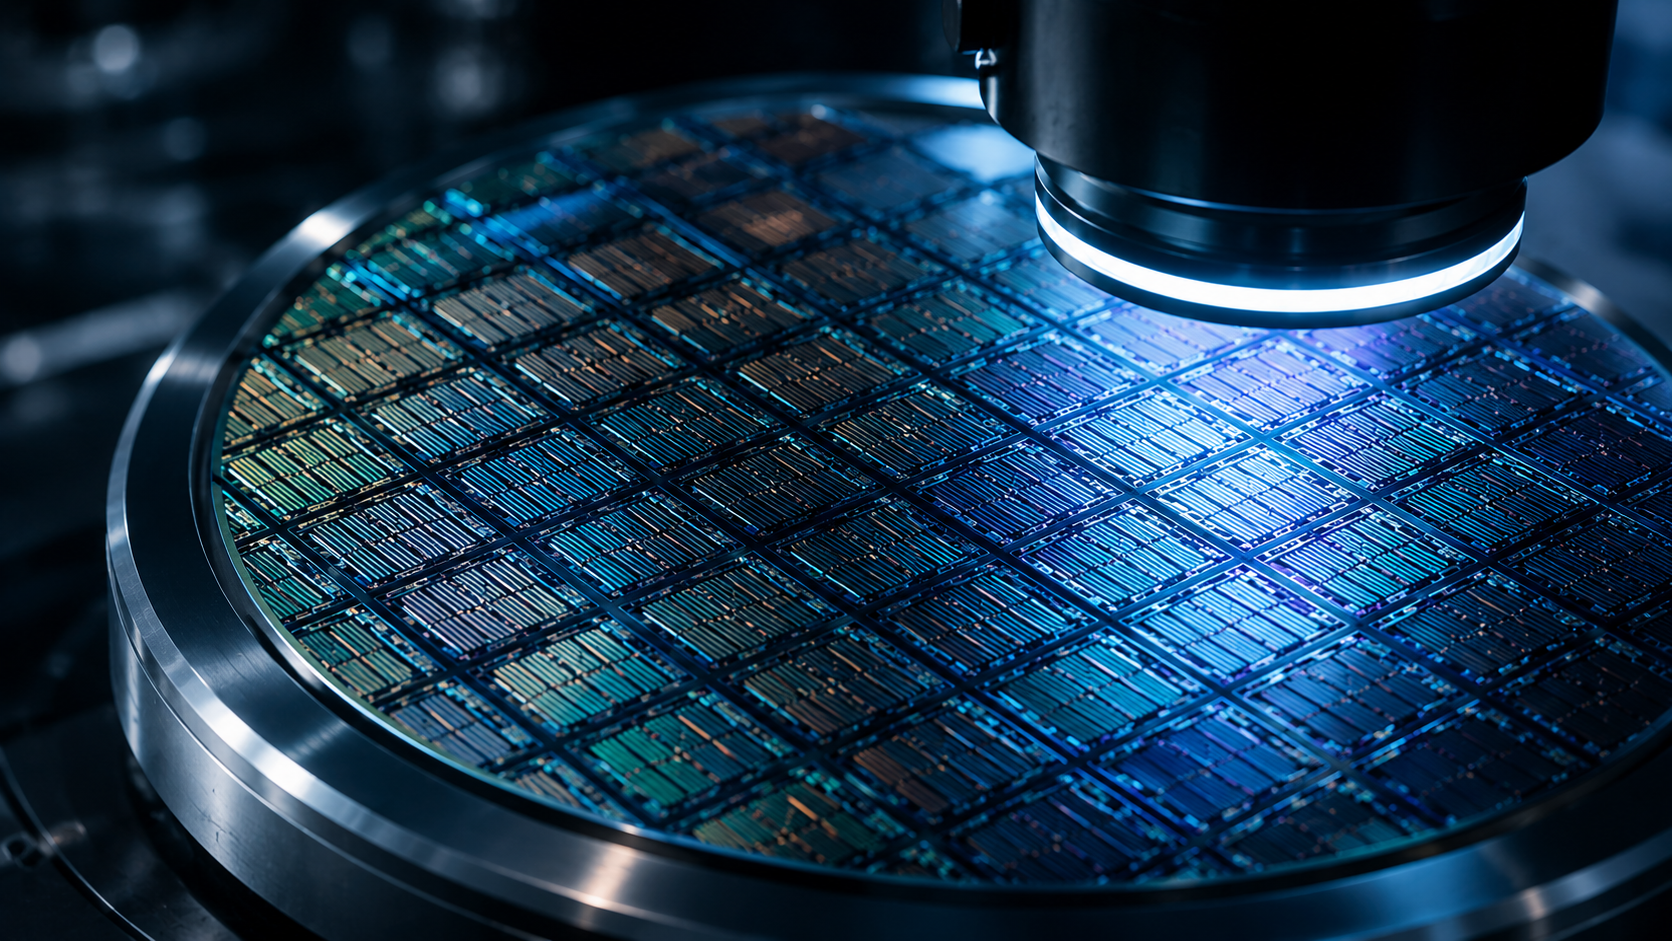
Concluímos esta semana a construção de uma terceira posição em semicondutores na Alerce Long Only — uma fabricante coreana líder global em memória HBM (High Bandwidth Memory), peça crítica nos aceleradores de IA de última geração. A posição foi montada ao longo de seis semanas, aproveitando a correção de outubro e a janela de menor liquidez do fim de ano.
A tese central está articulada no nosso relatório de novembro: o ciclo de capex em IA não é um pico de 2024-2025, e sim uma curva estendida até pelo menos 2027. O que sustenta essa visão são três vetores cuja desaceleração nenhum dos grandes hyperscalers sinalizou. Primeiro, a transição de inferência centralizada para inferência distribuída — que multiplica a demanda por memória de banda larga em ordens de grandeza. Segundo, o início do ciclo de upgrade de data centers herdados pré-IA. Terceiro, a soberania computacional: governos europeus e do Golfo passaram a tratar capacidade local de inferência como infraestrutura crítica, com orçamentos plurianuais já aprovados.
A escolha específica deste ativo se apoia em três fatores de qualidade. Estrutura de mercado oligopolista — três fabricantes globais respondem por mais de 90% do mercado de HBM, e os contratos de 2026-2027 já estão majoritariamente alocados. Liderança tecnológica na transição para HBM4, com cronograma de validação à frente dos competidores diretos. Balanço sólido e disciplina de capex que evita o erro clássico do setor de superinvestir no topo do ciclo.
A posição entra com peso inicial moderado — abaixo das nossas duas exposições anteriores na cadeia, ainda dominantes — e com espaço para incrementar caso o mercado conceda uma janela adicional. O book de semicondutores da Alerce Long Only agora representa exposição agregada dentro do nosso teto setorial, mas distribuída em três modelos de negócio distintos: foundries, memória e equipamentos de litografia. É deliberadamente correlacionada à mesma tese macro, mas com sensibilidades diferentes a preço de wafer, ciclo de upgrade e velocidade de adoção.
Risco principal mapeado: uma desaceleração coordenada de capex dos top-3 hyperscalers no segundo semestre de 2026 — cenário que monitoraremos pelo guidance trimestral das próprias compradoras antes de qualquer movimento defensivo.